Actualités

Actualités & annonces

L'actualité du cabinet, les nouveaux partenaires et nos conseils.

Assurance-vie et risque de guerre : l'État peut-il saisir votre épargne ?
22/09/2026

Assurance-vie et risque de guerre : l'État peut-il saisir votre épargne ?

C'est la question qui revient à chaque crise géopolitique. La réponse est nuancée, et c'est justement cette nuance qui explique l'intérêt du contrat l...

C'est la question qui revient à chaque crise géopolitique. La réponse est nuancée, et c'est justement cette nuance qui explique l'intérêt du contrat luxembourgeois. 1. Non, l'État ne peut pas confisquer votre assurance-vie, même en cas de guerre. Le droit de propriété est protégé par l'article 17 de la Déclaration des Droits de l'Homme et du Citoyen et par la Convention Européenne des Droits de l'Homme. Il n'existe aucun texte permettant une saisie définitive et discrétionnaire de l'épargne privée. Ce que l'État peut faire, ce sont trois choses très différentes, souvent confondues avec une saisie : Le gel temporaire - Loi Sapin 2 : C'est le seul vrai outil qui vise l'assurance-vie. L'article L.631-2-1 du Code monétaire et financier autorise le Haut Conseil de Stabilité Financière à suspendre ou limiter temporairement les rachats sur les contrats d'assurance-vie. Durée : 3 mois renouvelable une fois, soit 6 mois au maximum, en cas de menace grave et caractérisée sur la stabilité du système financier. Ce n'est pas une saisie, c'est un blocage. La réquisition - Code de la Défense : Elle vise les biens matériels, les véhicules, les immeubles, les services et les personnes. Pas une somme d'argent sur un contrat. L'emprunt forcé : Seul scénario de ponction partielle. Il nécessite une loi votée au Parlement, avec émission d'obligations d'État en contrepartie. Précédents historiques : emprunts de guerre 1914-18, emprunt obligatoire 1948. C'est constitutionnel si c'est proportionné et non-confiscatoire. 2. Assurance-vie française vs luxembourgeoise : la vraie différence Critère - France - Luxembourg Garantie en cas de faillite de l'assureur - FGAP : 70 000 € par assuré et par compagnie - Super-privilège : protection illimitée, sans plafond, vous êtes créancier de 1er rang avant l'État et les salariés Où est l'argent ? - Au bilan de l'assureur - Triangle de sécurité : actifs ségrégués chez une banque dépositaire indépendante, sous contrôle du régulateur luxembourgeois Fiscalité pour un résident français - Fiscalité française - Exactement la même fiscalité qu'un contrat français pour un résident français Gel Sapin 2 en cas de crise grave ? - Oui, jusqu'à 6 mois - Oui aussi, si le contrat est distribué en France en LPS Ticket d'entrée - Dès 50 € - 100 000 à 250 000 € selon l'assureur 3. Que protège vraiment le Luxembourg alors ? Le contrat luxembourgeois ne protège pas d'une loi française d'emprunt forcé ou d'un gel Sapin 2 décidé en France. Pour un résident fiscal français, il reste déclarable et soumis au droit français. Il protège contre un autre risque, bien plus probable : la faillite de votre assureur. En France, au-delà de 70 000 €, vous dépendez de la solidité de l'assureur. Au Luxembourg, grâce au triangle de sécurité et au super-privilège, l'intégralité de vos avoirs est cantonnée et vous êtes remboursé en priorité absolue, sans plafond. En cas de tension extrême, la question n'est pas "mon contrat sera-t-il saisi ?" mais "où mon capital est-il le plus sécurisé si un assureur fait défaut ?" Article à vocation pédagogique. Ne constitue pas un conseil personnalisé. Tout transfert d'un contrat français vers un contrat luxembourgeois implique un rachat fiscalisé et une nouvelle souscription après étude de votre situation.
Et si c'était maintenant ? Vous vous arrêtez demain, il se passe quoi pour les vôtres ?
02/09/2026

Et si c'était maintenant ? Vous vous arrêtez demain, il se passe quoi pour les vôtres ?

On assure sa voiture de 10 ans tous risques. On assure son téléphone. On a une mutuelle. Mais qui a vraiment prévu ce qui se passerait si soi-même, o...

On assure sa voiture de 10 ans tous risques. On assure son téléphone. On a une mutuelle. Mais qui a vraiment prévu ce qui se passerait si soi-même, on s'arrêtait ? Faites l'exercice. 30 secondes. SCÉNARIO 1 : VOUS DÉCÉDEZ CETTE NUIT. Demain matin, 8h. Qu'est-ce qui se passe concrètement à la maison ? Pour le conjoint qui reste : Il faut appeler les pompes funèbres. Il faut 5 000 à 8 000€ en 48h. Cette somme est disponible tout de suite ? Il faut continuer à payer le loyer ou le crédit de la maison. 1 200€ ? 1 800€ ? L'assurance emprunteur couvre 100% ou 50% ? Il faut payer les charges courantes. Un revenu vient de disparaître. L'autre suffit ? Et surtout : que dit la loi pour le conjoint qui reste ? C'est là que tout s'écroule. MARIÉ, PACSÉ OU EN CONCUBINAGE : VOUS N'ÊTES PAS PROTÉGÉS PAREIL. C'est le point que personne n'anticipe. Vous vivez en concubinage / union libre : Légalement, vous êtes deux étrangers. Le conjoint survivant n'hérite de RIEN. Zéro. Même si vous vivez ensemble depuis 20 ans et avez 3 enfants. Si vous n'avez pas fait de testament, tout va aux enfants. Le conjoint restant doit quitter le logement s'il n'est pas propriétaire. Si vous avez fait un testament, le conjoint survivant paiera 60% de droits de succession sur ce qu'il reçoit. 60%. Vous êtes pacsés : C'est mieux, mais pas automatique. Le partenaire de PACS n'est PAS héritier par défaut. Sans testament, il n'a rien. Avec un testament, il est exonéré de droits de succession, mais il n'a toujours droit à rien sans ce testament. Et il n'a droit à aucune pension de réversion du régime général. Vous êtes mariés : C'est la meilleure protection, mais elle est limitée. En présence d'enfants communs, le conjoint survivant n'hérite que de 25% du patrimoine en pleine propriété, ou de 100% en usufruit. Concrètement, il ne peut pas vendre la maison sans l'accord des enfants. Sans donation au dernier vivant, il peut se retrouver bloqué. Et si le logement était au nom du défunt uniquement ? Le conjoint survivant a 1 an d'usage gratuit de la maison, après il faut racheter les parts aux enfants ou partir. Dans tous les cas, il faut payer : frais de notaire, droits si non marié, rachat de soulte pour garder la maison, remboursement du crédit si l'assurance ne couvre pas tout. C'est pour ça qu'un capital décès ou une prévoyance bien pensée n'est pas un luxe : c'est ce qui permet au conjoint restant de garder le toit, de payer les droits, et de ne pas devoir vendre en urgence. Si vous êtes TNS, on rajoute la transmission d'entreprise : qui récupère les parts ? Votre conjoint ? Vos enfants ? Votre associé ? Sans pacte d'associés financé, votre famille se retrouve associée d'une entreprise qui ne peut plus tourner, et votre associé se retrouve associé avec votre conjoint qui ne veut pas y travailler. C'est la double peine. SCÉNARIO 2 : VOUS RESTEZ, MAIS EN SITUATION DE HANDICAP. AVC, accident cardio-vasculaire, accident de la route. Vous êtes là. Mais vous ne pouvez plus travailler comme avant. Vos revenus sont divisés par 2 ou 3. À vie. Votre conjoint doit souvent réduire son activité pour vous aider. Logement à refaire : salle de bain, rampe, portes. 15 000 à 30 000€. Véhicule à changer : aménagement, boîte auto. 20 000 à 40 000€. Aide à domicile : 1 800€ par mois. SELON VOTRE STATUT, LA CHUTE N'EST PAS LA MÊME. Salarié : 90 jours plein salaire, puis 50%. En invalidité, ∼1 200 à 1 600€. Capital décès 3 à 6 mois de salaire. Fonctionnaire : 1 an plein traitement, 1 an demi-traitement. Primes non comptées. TNS : Seul. ∼60€/jour après 7 jours de carence. Invalidité 800 à 1 200€. Décès : quelques centaines d'euros pour le conjoint survivant. LA CHECK-LIST COMPLÈTE : [ ] Si je décède, mon conjoint est-il marié, pacsé ou concubin ? Que touchera-t-il LÉGALEMENT sans prévoyance ? [ ] Ai-je fait un testament ? Une donation au dernier vivant ? [ ] Mon logement est-il au nom des deux ? Mon conjoint peut-il le garder ? [ ] Qui paie les 7 000€ d'obsèques demain ? [ ] Qui paie les études de mes enfants ? [ ] Si je suis TNS, mon associé a-t-il l'argent pour racheter mes parts ? On n'assure pas une voiture à 8 000€ plus que sa propre vie qui vaut 500 000€ de revenus futurs. Entrepreneur depuis 1995, j'ai créé et accompagné des entreprises, des indépendants et des commerçants pendant 30 ans. Depuis 1 an, je mets cette expérience d'entrepreneur au service de la prévoyance et du patrimoine chez CRP Assurance. Article à but informatif.
Rejoignez nous.
14/08/2026

Rejoignez nous.

À propos de l’offre d’emploi Devenez Mandataire indépendant en Assurance (MIA) et prenez votre envol ! Le monde de l'assurance vous intéresse...

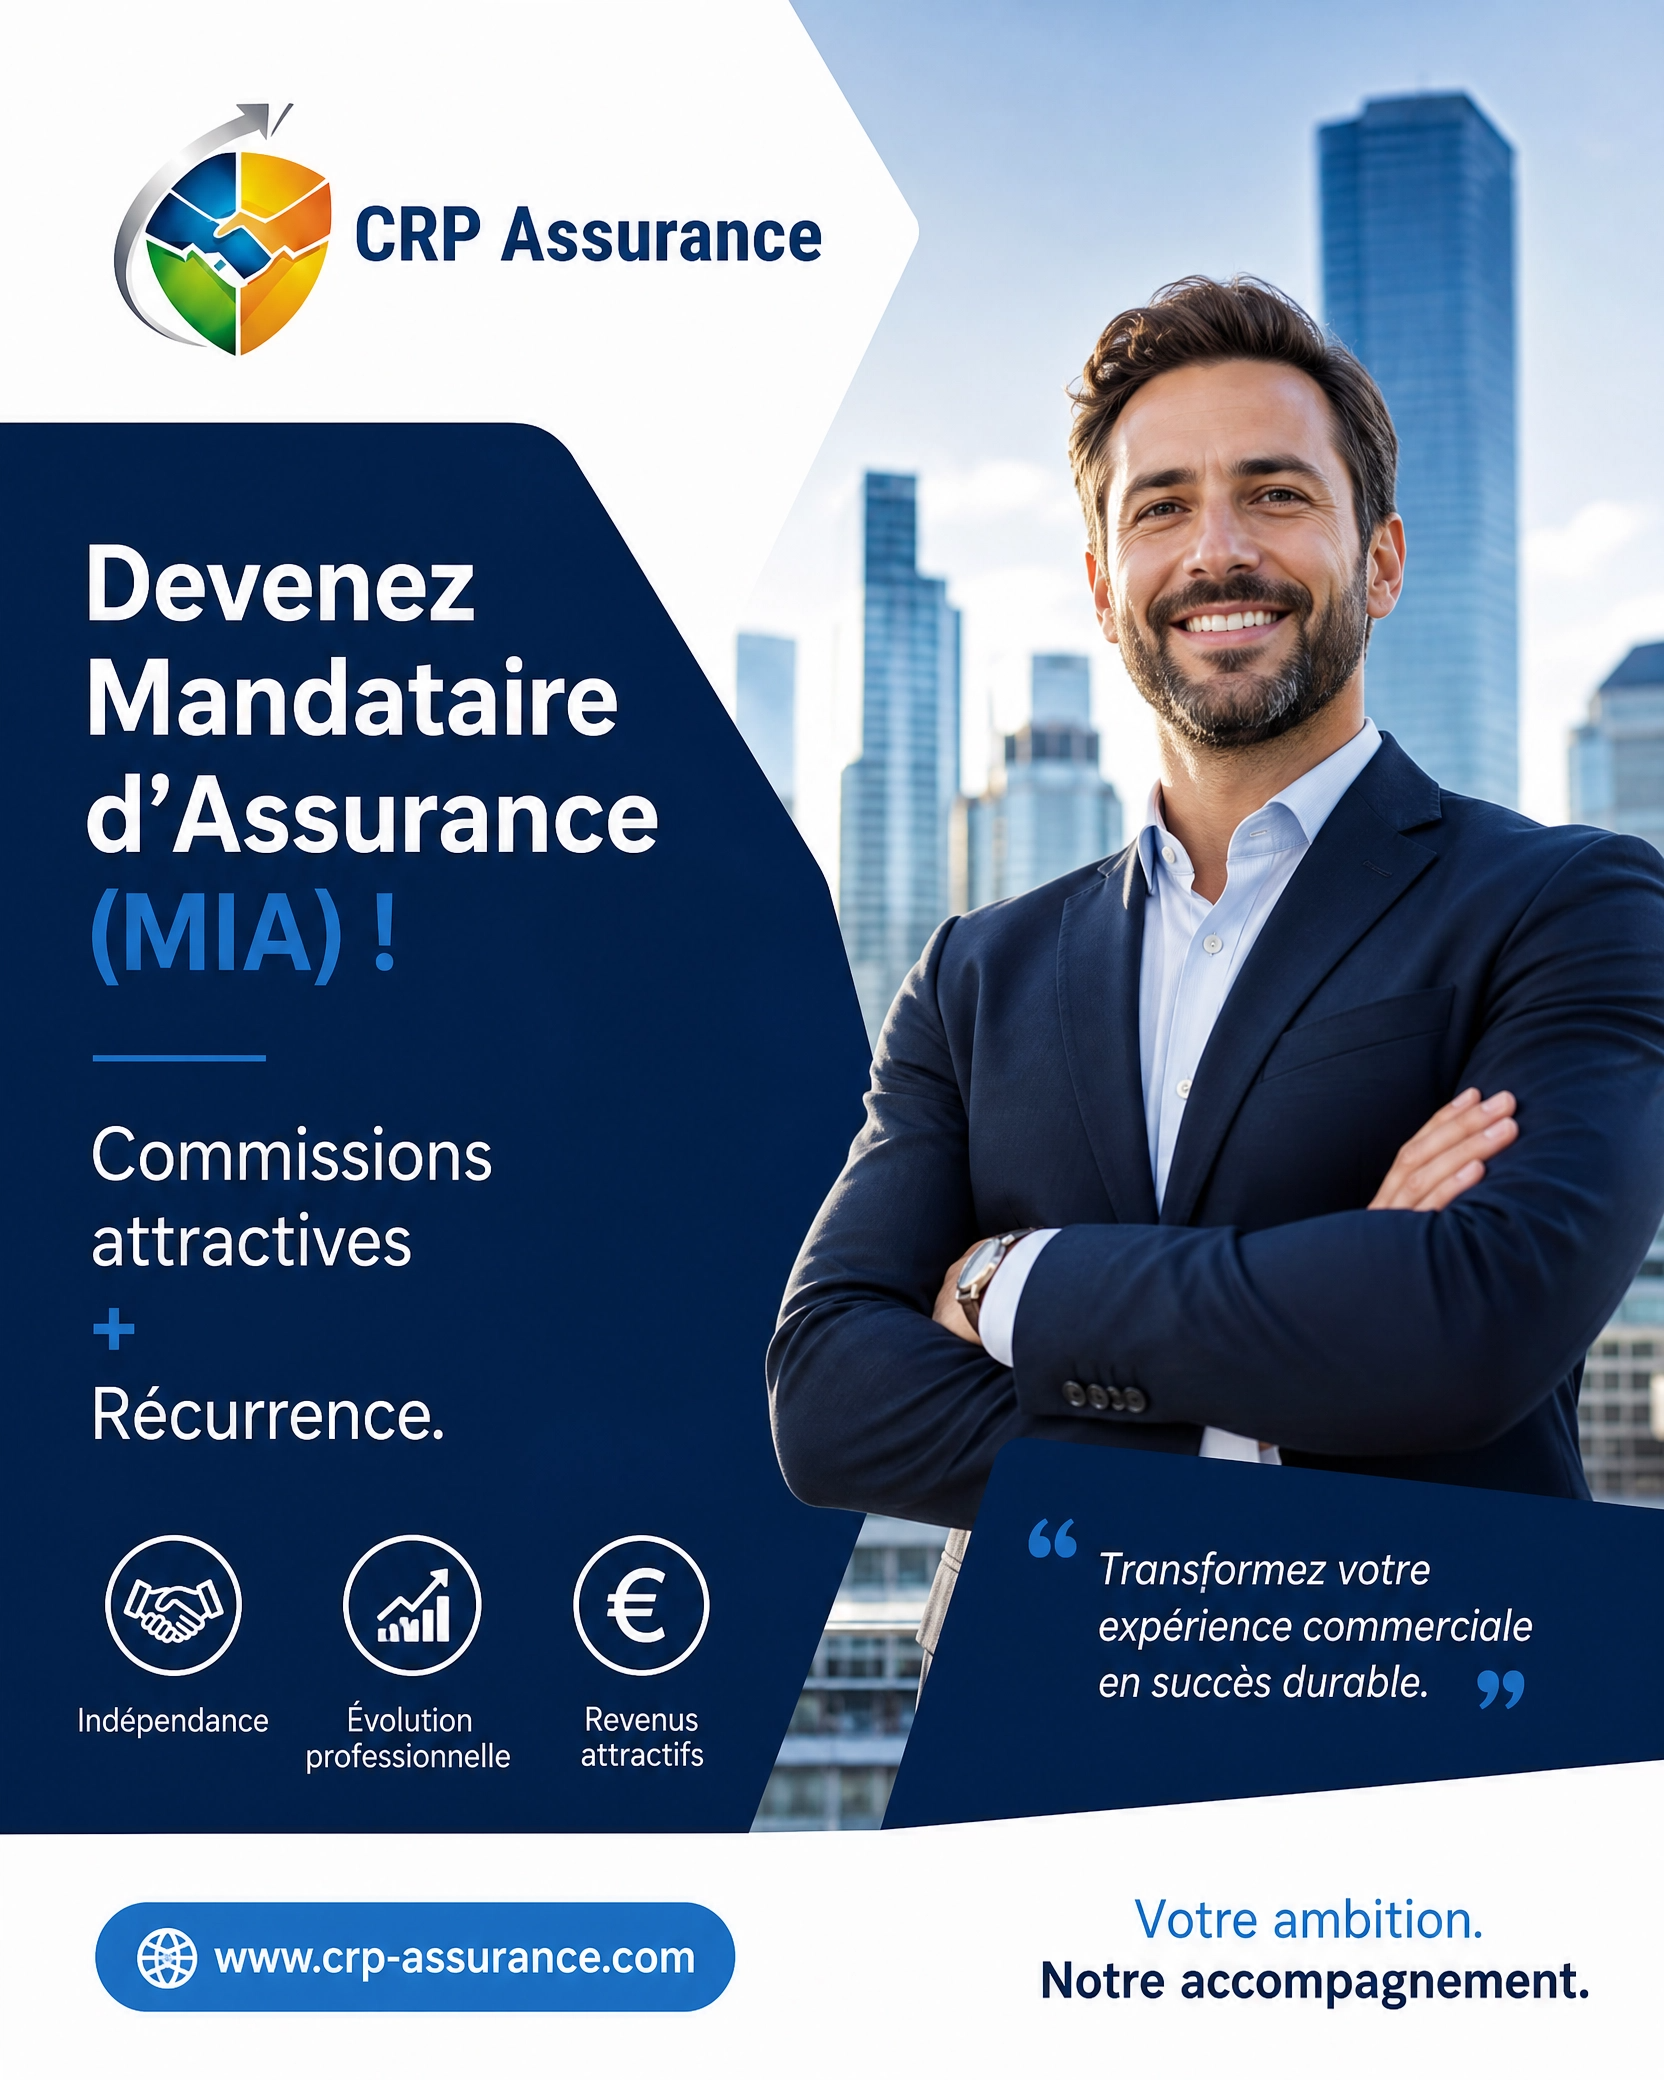
À propos de l’offre d’emploi Devenez Mandataire indépendant en Assurance (MIA) et prenez votre envol ! Le monde de l'assurance vous intéresse? la Protection, la Prévoyance ou encore le patrimoine? CRP assurance à réuni pour vous les plus grand nom de toutes ses spécialités sous formes de plusieurs pack de commercialisation. -Pack Particulier: assurance de bien, prévoyance , assurance emprunteur etc -Pack Pro: Couverture du Chef d'entreprise ou TNS, protection de l'entreprise ( RCP, Decénal, Multirisque) etc -Pack Patrimoine (Pro ou Particulier): assurance vie, PER, défiscalisation, placement capitalisation etc -Pack Agents Immo (complément d'activité): Assurance habitations, emprunteurs, Garantie loyer impayer etc Que vous cherchiez un complément de revenus significatif ou une reconversion à temps plein, devenez un acteur clé de l'assurance avec CRP-Assurance. Vous avez le sens du commerce, une fibre entrepreneuriale et souhaitez aller plus loin dans le monde de l'assurance? CRP-Assurance vous ouvre les portes d'une carrière passionnante et lucrative en tant que Mandataire Intermédiaire d'Assurance (MIA) de niveau 3. Après une première expérience réussie en tant qu'apporteur d'affaires, ou si vous êtes un commercial aguerri, transformez votre potentiel en expertise : *Packs offert 6mois puis 50€/mois/pack ;15€/mois pour le pack agent immo. •Formation certifiante de 14h (éligible CPF) pour maîtriser toutes les facettes de l'assurance.(Obligatoire) •Accès complet à nos offres : Proposez l'intégralité de notre catalogue, du particulier au professionnel, en passant par les TNS. •Codes partenaires exclusifs : Accédez à tous nos codes de partenariat. Votre rémunération : •80% des frais de courtage que vous choisissez d'appliquer. •50% de la commission agence. •50% de la récurrence sur l'ensemble de votre portefeuille. Votre avenir commence ici ! Postulez dès maintenant.
La tréso Pro:
05/08/2026

La tréso Pro:

Trésorerie d'entreprise qui dort : 3 erreurs que je vois chez 80% des dirigeants de TPE/PME Je fais beaucoup d'audits de trésorerie chez des dirige...

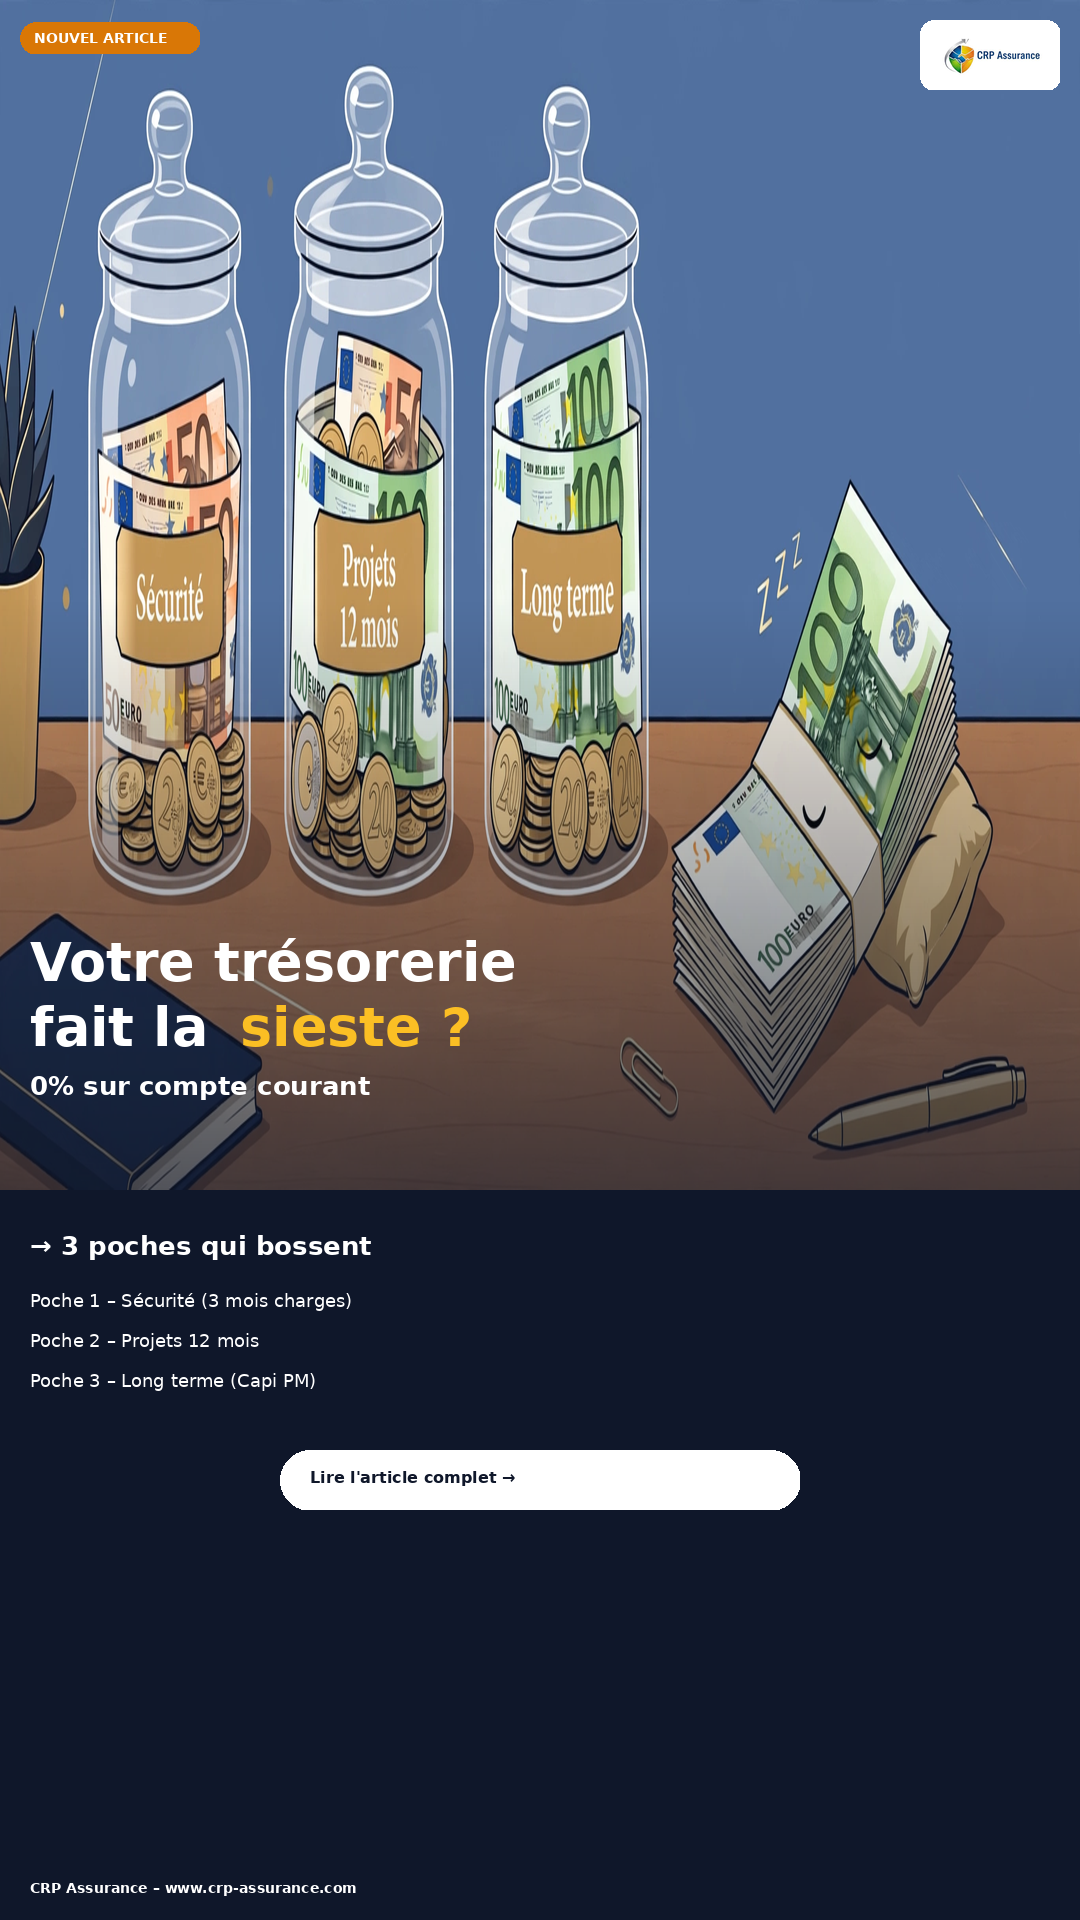
Trésorerie d'entreprise qui dort : 3 erreurs que je vois chez 80% des dirigeants de TPE/PME Je fais beaucoup d'audits de trésorerie chez des dirigeants. Et je vois toujours la même chose, entre 50 000€ et 200 000€ qui dorment sur le compte courant. Avec un Livret A pro qui passe à 1,7% au 1er août et une inflation toujours autour de 3%, laisser cet argent à 0%, c'est perdre de l'argent tous les mois, sans s'en rendre compte. Voici les 3 erreurs les plus fréquentes, et comment les corriger sans bloquer votre exploitation. Erreur n°1 : Laisser toute la trésorerie sur le compte courant Le compte courant, c'est fait pour payer les charges, pas pour épargner. À 0%, avec l'inflation, 100 000€ placés à 0% perdent 3 000€ de pouvoir d'achat par an. Le bon réflexe que j'explique à mes clients : découper sa trésorerie en 3 poches. Poche 1 – Matelas de sécurité : 3 mois de charges fixes, disponible immédiatement. C'est votre Livret A pro, votre compte à terme très court. Poche 2 – Projets à 12/24 mois : renouvellement de machine, embauche, véhicule. Il faut du rendement sans risque de perte en capital. Poche 3 – Long terme : l'argent dont vous n'aurez pas besoin avant 4/5 ans. C'est celui qui doit vraiment travailler. Erreur n°2 : Penser que le contrat de capitalisation, c'est que pour les particuliers C'est l'outil le plus méconnu pour les personnes morales, et pourtant c'est celui qui est fait pour vous. Contrairement à l'assurance vie qui s'éteint au décès de l'assuré, le contrat de capitalisation ne s'éteint pas. Il peut être souscrit par une société, une SCI, une holding. Il garde son antériorité fiscale, il est transmissible, donnable, et il peut porter les mêmes supports qu'une assurance vie : fonds euros, unités de compte, SCPI, produits structurés. Concrètement pour une entreprise : Vous logez votre trésorerie long terme dedans Tant que vous ne retirez pas, pas de fiscalité En cas de rachat, fiscalité identique à l'assurance vie Si vous cédez votre société, vous pouvez donner le contrat ou le garder Vous pouvez même le démembrer pour transmettre à vos enfants tout en gardant les revenus C'est l'enveloppe coffre-fort de la trésorerie d'entreprise. Erreur n°3 : Mélanger trésorerie perso et pro Je le vois encore : un dirigeant qui met sa trésorerie perso sur le compte pro, ou l'inverse. Fiscalement et juridiquement, c'est une bombe à retardement. Votre trésorerie pro doit travailler dans des enveloppes pro. Compte à terme personne morale, contrat de capitalisation personne morale, SCPI en usufruit temporaire via la société. Votre trésorerie perso doit travailler dans des enveloppes perso : assurance vie, PER, capitalisation perso pour la transmission. Alors, que faire concrètement ? Voici le montage que je mets en place le plus souvent pour un dirigeant avec 120 000€ de trésorerie dormante : 30 000€ restent en disponible immédiat – Livret pro + compte courant 40 000€ partent en compte à terme 12 mois pour les projets court terme – capital garanti, taux connu d'avance 50 000€ partent en contrat de capitalisation personne morale – objectif de faire mieux que le Livret A sur 4/5 ans, avec possibilité de donner plus tard sans se dépouiller Résultat : la trésorerie ne dort plus, elle est organisée, disponible par poche, et optimisée fiscalement. La question n'est pas "faut-il placer sa trésorerie ?" La question est "en combien de poches et dans quelles enveloppes ?" Romain Pachot
La prévoyance expliquée par CRP Assurance
25/07/2026

La prévoyance expliquée par CRP Assurance

Prévoyance : à quoi servent vraiment la GAV, l'invalidité, le décès ? Le guide simple On confond souvent mutuelle et prévoyance. La mutuelle rembou...

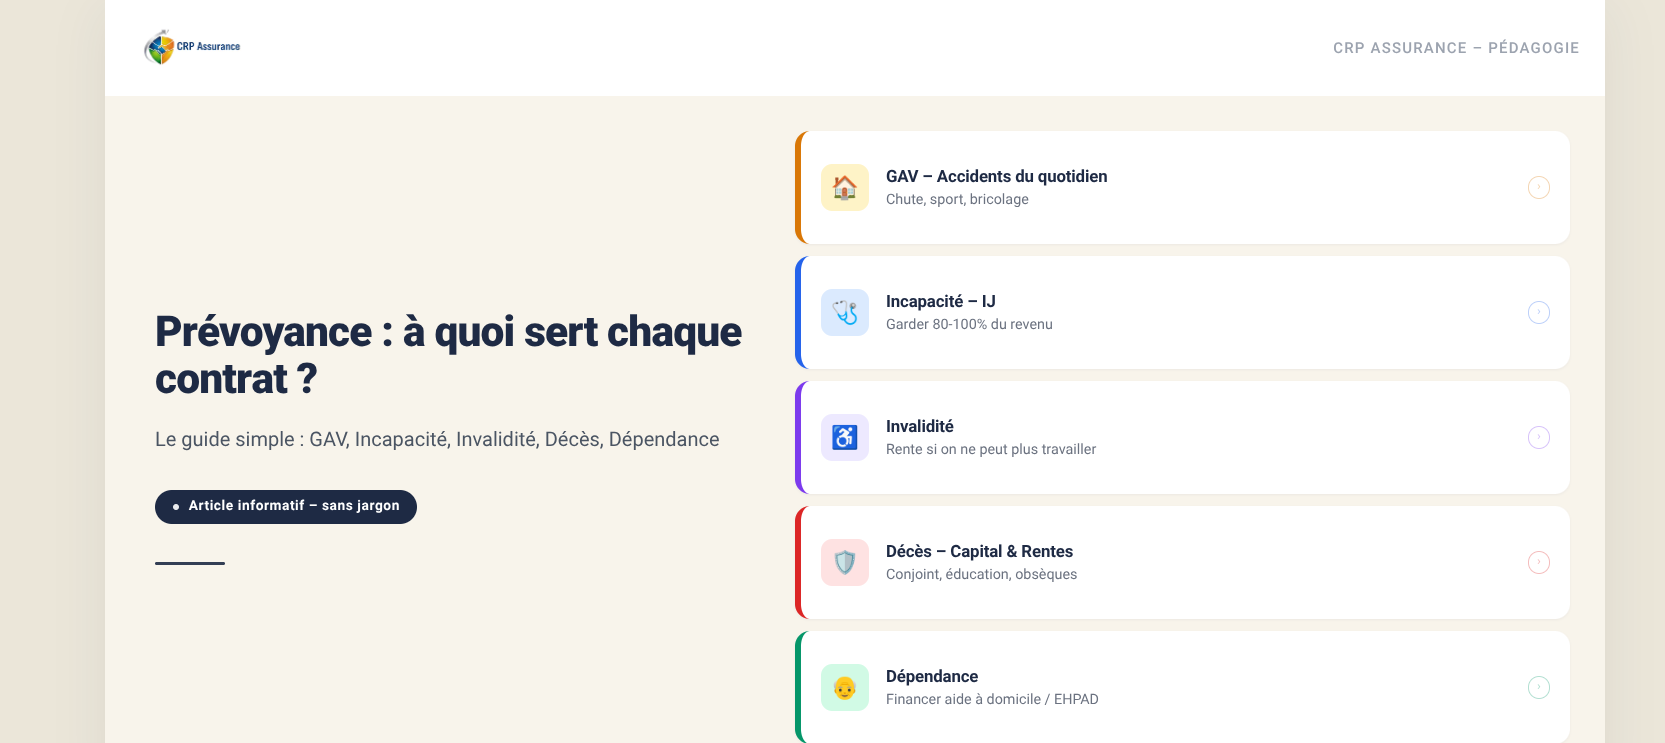
Prévoyance : à quoi servent vraiment la GAV, l'invalidité, le décès ? Le guide simple On confond souvent mutuelle et prévoyance. La mutuelle rembourse vos frais de santé. La prévoyance, elle, protège vos revenus et votre famille quand la vie s'arrête ou se complique. Les contrats de prévoyance pour la famille complètent les indemnités versées par les régimes obligatoires, comme la Sécurité sociale. Il y a 5 grands risques, et à chaque risque son contrat. 1. La Garantie des Accidents de la Vie (GAV) : l'accident du quotidien C'est le contrat le plus méconnu, et pourtant le plus utilisé au quotidien. La garantie accidents de la vie protège contre les accidents du quotidien : chutes, bricolage, sport, accidents domestiques, agressions, catastrophes naturelles... en couvrant notamment l'invalidité et en proposant une aide financière et pratique. Ce que peu de gens savent : Il existe un label GAV avec une charte qui oblige les assureurs à offrir un certain nombre de garanties de base Il y a des franchises d'invalidité : dès lors que l'incapacité permanente imputable à l'accident est au moins égale à 30%. Selon les assureurs et les formules, le taux peut être réduit à 5%, 10% Le seuil d'intervention moyen de la garantie accident de la vie est fixé à 30% d'incapacité permanente Concrètement : en cas de handicap après un accident de la vie courante, l'assuré peut percevoir une rente ou un capital selon les dispositions de son contrat pour couvrir les frais inhérents aux séquelles physiques : frais de santé, adaptation du domicile, véhicule adapté. Quand la choisir ? Dès qu'on a une famille, une maison, et qu'on veut être indemnisé même quand personne n'est responsable. La Sécu ne couvre quasiment rien dans ce cas. 2. L'incapacité temporaire de travail : les indemnités journalières Vous êtes en arrêt maladie plus de 90 jours. La Sécu divise vos revenus par deux. Votre employeur ne compense plus. C'est là qu'intervient la garantie incapacité. Vous réglez une prime, l'assureur vous verse des indemnités journalières pour compenser la perte de revenus. Points clés : Délai de carence : 15, 30, 90 jours selon le contrat Franchise : nombre de jours avant que l'assureur commence à payer Montant : en % de votre revenu, pour viser 80 à 100% de votre salaire net avec la Sécu Indispensable pour les indépendants, chefs d'entreprise, professions libérales qui n'ont pas de maintien de salaire. 3. L'invalidité : quand on ne peut plus retravailler comme avant On passe de l'arrêt temporaire à l'invalidité durable. En cas d'invalidité, un capital ou une rente pour compenser la perte de vos revenus suite à une impossibilité de travailler. Deux situations : Invalidité partielle : vous pouvez encore travailler mais à temps partiel ou dans un autre métier. Rente proportionnelle à votre taux d'invalidité. Invalidité totale : vous ne pouvez plus exercer. Rente ou capital plus important, qui peut prendre le relais des indemnités journalières au-delà d'un certain délai. La Sécu prévoit une pension d'invalidité selon votre catégorie, mais elle est très loin de votre ancien revenu. La prévoyance vient boucher le trou. 4. Le décès : le cœur de la prévoyance La prévoyance décès vise à sécuriser l'avenir financier des proches par le versement d'un capital ou d'une rente aux bénéficiaires désignés, avec une fiscalité avantageuse et une utilisation libre des fonds. Vous réglez des primes à l'assureur qui, en contrepartie, versera un capital ou une rente à vos bénéficiaires au moment de votre décès. Il en existe deux types : l'assurance temporaire décès : le contrat est souscrit pour une période définie, souvent la plus utilisée pour couvrir un crédit ou les années où les enfants sont à charge et l'assurance décès vie entière : ce contrat est souscrit pour une durée indéterminée À l'intérieur du décès, il y a 4 sous-garanties : a) Le capital décès Un montant défini à la signature est versé en une fois aux bénéficiaires que vous choisissez, même s'il n'est pas de votre famille. Il sert à payer les droits, les crédits, garder le niveau de vie. b) La rente de conjoint Les prestations servies peuvent consister en une rente viagère versée à un ou plusieurs bénéficiaires expressément désignés. Au lieu d'un capital, votre conjoint touche une rente mensuelle jusqu'à sa retraite ou à vie. Évite de dilapider le capital trop vite. c) La rente éducation Une rente pour aider vos enfants à financer leurs études si vous disparaissez. Elle est versée jusqu'à 18, 21 ou 26 ans selon le contrat. C'est souvent le contrat le plus important pour un parent. d) Les frais d'obsèques Un capital dédié, de 3 000 à 8 000 €, versé en 24/48h pour ne pas laisser cette charge à la famille. Peut être en capital ou en prestation organisée. 5. La dépendance : le risque qu'on oublie Le contrat prévoyance dépendance permet de faire face aux conséquences financières de la perte d'autonomie. Si vous ne pouvez plus faire seul les actes de la vie quotidienne, une rente vous est versée pour financer l'aide à domicile ou l'EHPAD. C'est le dernier étage de la prévoyance, souvent souscrit après 50 ans. Ce qu'il faut vérifier avant de signer, quel que soit le contrat Le délai de carence : période où vous payez mais n'êtes pas encore couvert La franchise : à partir de quel taux d'invalidité ou combien de jours d'arrêt on vous indemnise Capital ou rente : le capital est ponctuel, la rente sécurise dans la durée Les exclusions : sports extrêmes, maladies antérieures, suicide la première année Le bénéficiaire : en prévoyance, vous êtes libre, ce n'est pas forcément votre famille La prévoyance ne se choisit pas sur le prix. Elle se choisit sur le scénario que vous voulez éviter. Le bon réflexe : protégez d'abord ce qui est irremplaçable. Vos revenus si vous ne pouvez plus travailler, l'avenir de vos enfants si vous disparaissez. Le reste, c'est de l'optimisation. Romain Pachot
Assurance vie, Contrat de capitalisation, Livret A / LEP : on ne joue pas dans la même cour
15/07/2026

Assurance vie, Contrat de capitalisation, Livret A / LEP : on ne joue pas dans la même cour

Assurance vie, Contrat de capitalisation, Livret A / LEP : on ne joue pas dans la même cour la Banque de France propose de relever le taux du Livret A...

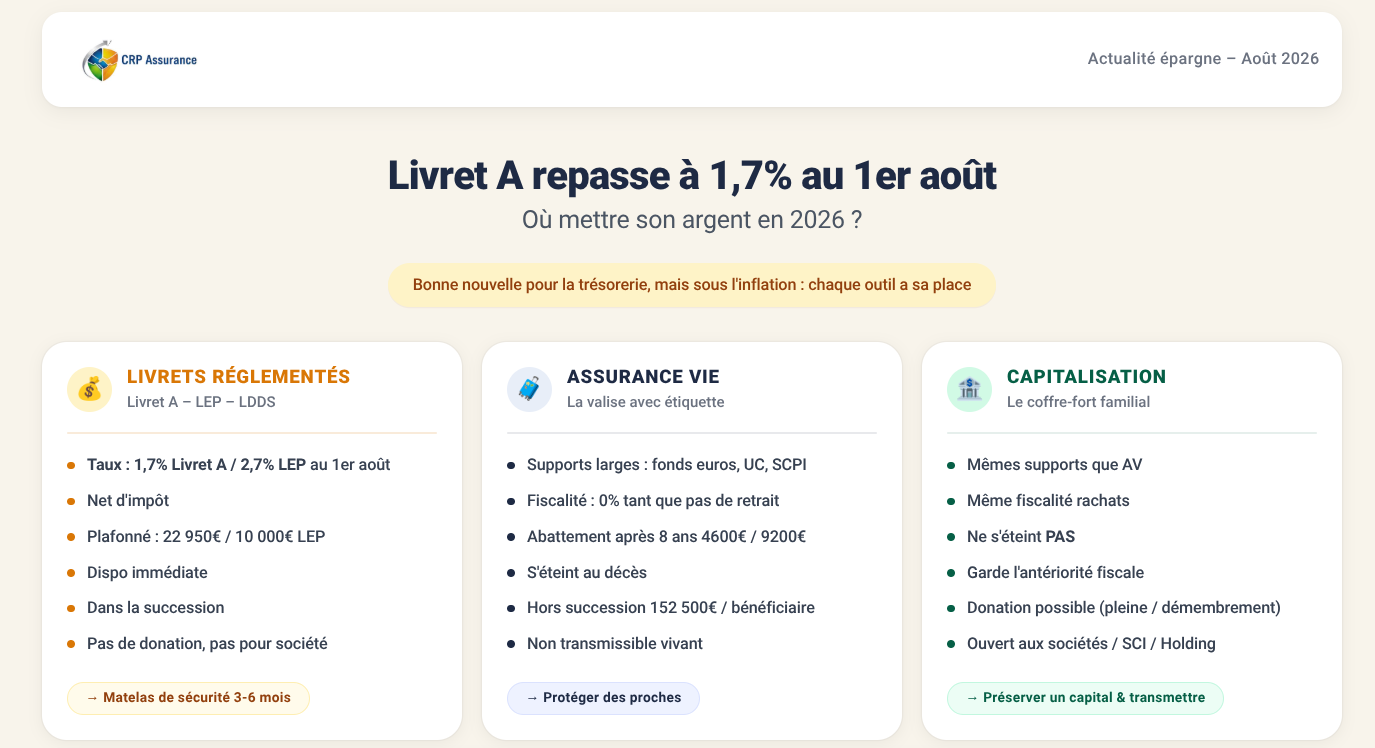
Assurance vie, Contrat de capitalisation, Livret A / LEP : on ne joue pas dans la même cour la Banque de France propose de relever le taux du Livret A à 1,7% en août 2026. Il passerait de 1,5 à 1,7% au 1er août. Cette hausse s'explique par le rebond de l'inflation depuis le déclenchement de la guerre au Moyen-Orient. Pour rappel, le taux d'intérêt annuel du livret A était fixé depuis le 1er août 2025 à 1,7%, puis abaissé à 1,5% au 1er février 2026. Le LEP, lui, pourrait repasser à 2,70 à 2,80% au 1er août. Bonne nouvelle pour la trésorerie du quotidien. Mais ça ne change pas la règle d'or : on ne prépare pas l'avenir avec un outil fait pour le présent. Voici comment je l'explique simplement à mes clients. 1. Les livrets réglementés : le matelas de sécurité Livret A, LDDS, LEP : même famille. Disponibilité immédiate, sans frais, sans risque en capital Net d'impôt et de prélèvements sociaux Plafonds : 22 950 € pour le Livret A, 12 000 € pour le LDDS, 10 000 € pour le LEP sous conditions de revenus Au décès, ils intègrent la succession comme un compte courant, aucun avantage de transmission Leur rôle est clair : encaisser les imprévus, pas faire grandir un patrimoine. À 1,7% net quand l'inflation repasse à 1,7% en mars et remonte, vous sécurisez, mais vous ne créez pas de valeur. 2. L'assurance vie et la capitalisation : les deux enveloppes pour faire grandir Comme vu précédemment, leur fonctionnement financier est similaire : même fiscalité des retraits, mêmes supports, mêmes options de gestion. La différence est juridique, pas financière. Pendant votre vie : Versements libres sans plafond Large univers : fonds euros, UC, SCPI, ETF, structurés Rachats possibles à tout moment Fiscalité identique : PFU 30% ou barème, avec abattement après 8 ans de 4 600 € / 9 200 € Au décès, tout diverge : Assurance vie : le contrat s'éteint, le capital va directement aux bénéficiaires désignés, hors succession, avec un abattement de 152 500 € par bénéficiaire avant 70 ans Capitalisation : le contrat ne s'éteint pas, il intègre l'actif successoral. Les héritiers le reçoivent et gardent l'antériorité fiscale Et de votre vivant : Assurance vie : impossible à donner Capitalisation : transmissible par donation en pleine propriété ou en démembrement, avec réserve d'usufruit possible. Et surtout, elle est ouverte aux personnes morales pour loger de la trésorerie d'entreprise. 3. Le comparatif simple à retenir pour LinkedIn → Objectif Livrets : sécurité immédiate Assurance vie : protéger des personnes Capitalisation : préserver un capital dans le temps → Rendement Livrets : 1,5% aujourd'hui, 1,7% prévu au 1er août, 2,7-2,8% pour le LEP. Net d'impôt, mais sous l'inflation Assurance vie / Capi : dépend des supports, de 2% à 5%+ selon allocation, avec risque mesuré si UC → Fiscalité pendant la vie Livrets : 0% (exonéré) Assurance vie / Capi : 0% tant que vous ne retirez pas, puis PFU + abattements après 8 ans → Au décès Livrets : dans la succession, droits classiques Assurance vie : hors succession avec clause bénéficiaire Capitalisation : dans la succession, mais contrat conservé par les héritiers → Donation / Entreprise Livrets et Assurance vie : non transmissibles, non souscriptibles par une société Capitalisation : donation possible, souscriptible par une holding, SCI, association 4. La stratégie qui rassure tout le monde Je ne dis jamais "le Livret A ne sert à rien". Je dis : Gardez 3 à 6 mois de dépenses sur Livret A / LDDS / LEP : c'est votre airbag Placez votre épargne moyen/long terme en assurance vie pour organiser la transmission familiale Utilisez la capitalisation quand vous voulez préparer une donation progressive ou placer la trésorerie de votre société Les trois ne s'opposent pas. Ils s'étagent. Le livret protège le présent, l'assurance vie protège les proches, la capitalisation protège la continuité. C'est en les mettant à leur juste place qu'on arrête d'avoir peur de l'inflation, de la fiscalité ou de la succession. Romain Pachot ; CRP-Assurance, Prévoyance & Patrimoine
L'homme clé
07/07/2026

L'homme clé

On pense trésorerie, clients, innovation. On pense rarement à ce qui se passe si la personne qui fait le lien entre tout ça disparaît du jour au lende...

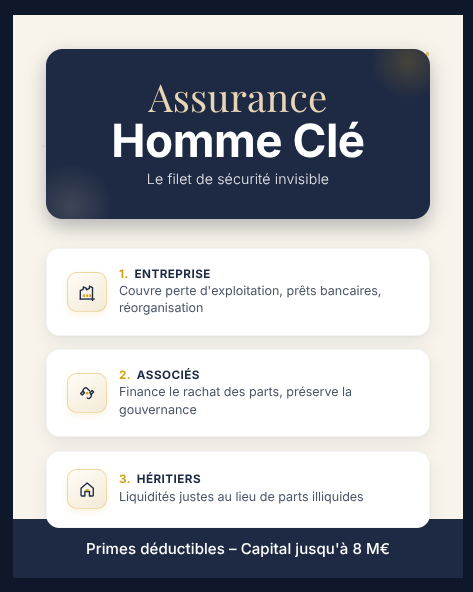
On pense trésorerie, clients, innovation. On pense rarement à ce qui se passe si la personne qui fait le lien entre tout ça disparaît du jour au lendemain. Pourtant en France, près de 15 % des sociétés transmises après le décès du dirigeant font faillite, et un tiers doivent cesser ou réduire leur activité après la perte d'un collaborateur indispensable. L'assurance homme clé a été créée pour ce moment précis. Qu'est-ce que c'est? Ce n'est pas une assurance vie personnelle. C'est un contrat de prévoyance souscrit par l'entreprise, sur la tête d'une personne nommément désignée. L'entreprise est à la fois souscriptrice et bénéficiaire, l'homme clé est simplement l'assuré. L'homme clé, c'est celui dont l'absence crée une perte d'exploitation immédiate. Il peut s'agir du dirigeant fondateur, dont la société est intrinsèquement liée aux compétences, mais aussi d'un commercial qui fait 40 % du chiffre, d'un chercheur, d'un chef étoilé ou d'un "nez" chez un parfumeur. Le contrat vise à compenser la perte d'exploitation pour garantir la pérennité. Il assure les conséquences pécuniaires de la disparition momentanée ou définitive. 1. Pour l'entreprise : éviter l'arrêt brutal Le capital versé peut couvrir la perte d'exploitation, le remboursement des prêts bancaires, les frais de réorganisation. Au-delà de l'argent, il permet de trouver un remplaçant, de maintenir l'image de marque et de conserver la confiance des partenaires. L'exemple souvent cité est celui de Bernard Loiseau. Le 24 février 2003, le restaurateur décède. La Côte d'Or avait souscrit une assurance homme clé. Grâce à elle, le groupe a absorbé la baisse prévisible du chiffre d'affaires et a eu le temps de se réorganiser. 2. Pour les associés : ne pas subir de nouveaux associés Quand un associé décède, ses parts entrent dans sa succession. Sans préparation, les survivants se retrouvent associés avec ses héritiers. C'est là qu'intervient la variante "associés". Si un pacte d'associés a été conclu, le versement d'un capital aux associés restants permet de racheter les parts de l'associé décédé à ses héritiers et de préserver la gouvernance. Le même principe est décrit par les réseaux bancaires : la Protection Associés prévoit le versement d'un capital aux associés restants pour racheter les parts et sécuriser la gouvernance. 3. Pour les héritiers : recevoir de la liquidité, pas un problème Sans mécanisme, les héritiers héritent de parts illiquides dans une entreprise fragilisée. Avec le capital de rachat, ils reçoivent une somme à la juste valeur, rapidement, au lieu de devoir vendre dans l'urgence. Le point que beaucoup oublient : le contrat seul ne suffit pas Et c'est là qu'intervient ta remarque, qui est centrale. Si le capital est versé à l'entreprise ou directement à un associé sans condition, rien n'empêche juridiquement de l'encaisser puis de fermer la société, ou de ne pas racheter les parts. Les héritiers restent alors sans rien. L'assurance devient une rente, pas une protection. Pour éviter ce détournement, le droit des sociétés utilise depuis longtemps un montage en trois couches, qui n'a rien de commercial, c'est de la pure technique : a) Le pacte d'associés Il prévoit l'obligation de rachat en cas de décès, la méthode de valorisation et le délai. L'assurance homme clé garantit justement ce pacte en assurant le rachat des parts, ce qui évite les litiges et préserve la continuité. b) La garantie croisée Au lieu d'assurer l'entreprise, chaque associé souscrit une assurance décès sur sa tête et désigne les autres associés comme bénéficiaires. La Garantie croisée offre ainsi à chaque associé de désigner ses associés comme bénéficiaires, leur permettant de racheter ses parts. L'objectif est simple : l'associé survivant a besoin d'un capital lui permettant de racheter aux héritiers les parts du défunt afin de conserver le contrôle. Chacun souscrit, le capital garantit la valeur de sa participation, et l'assurance désigne les autres comme bénéficiaires proportionnellement. c) Le verrou d'affectation C'est la pratique que les notaires recommandent : inscrire dans la clause bénéficiaire que le capital ne peut servir qu'au rachat, faire accepter le bénéfice par les associés pour le rendre irrévocable, et prévoir un versement sur compte séquestre. Le notaire ne libère les fonds que contre remise de l'acte de cession signé par les héritiers. Pas de rachat, pas d'argent. C'est ce qui empêche l'usage du capital pour autre chose que sa finalité. Fiscalité : deux logiques différentes Il faut choisir le bon outil selon l'objectif : Homme clé entreprise : les cotisations sont déductibles du bénéfice imposable. En cas de sinistre, l'indemnité est réintégrée et imposable, mais la loi autorise l'étalement sur cinq ans en cas de décès. Garantie croisée associés : les cotisations sont payées personnellement par les associés, sans déduction fiscale. En contrepartie, le capital décès versé à chaque associé survivant n'est pas inclus dans la succession du défunt et n'est pas soumis à l'impôt. Les erreurs classiques Assurer l'entreprise quand le vrai risque est le rachat entre associés Sous-assurer : un capital de 100 000 € ne rachète pas des parts qui valent 800 000 € Oublier la clause d'affectation : le capital arrive, mais rien n'oblige à l'utiliser pour les héritiers Ne pas actualiser : la valeur de l'entreprise évolue, le capital assuré doit suivre À retenir L'assurance homme clé n'est pas un produit miracle. C'est un outil financier qui ne fonctionne que s'il est adossé à un cadre juridique. Pour l'entreprise, elle évite la panne de trésorerie Pour les associés, couplée à un pacte et à une garantie croisée, elle finance un rachat propre Pour les héritiers, avec un séquestre notarial, elle garantit qu'ils seront payés, et vite Sans le verrou, c'est une promesse. Avec le verrou, c'est une transmission qui s'exécute seule, au moment où personne n'a la tête à négocier.
Recrutement Mandataire
24/06/2026

Recrutement Mandataire

🌟 Commercial(e) Ambitieux(se), Agent Immobilier : Devenez Mandataire en Assurance (MIA) et prenez votre envol ! Vous avez le sens du commerce, une...

🌟 Commercial(e) Ambitieux(se), Agent Immobilier : Devenez Mandataire en Assurance (MIA) et prenez votre envol ! Vous avez le sens du commerce, une fibre entrepreneuriale et souhaitez aller plus loin dans le monde de l'assurance ? Secteur à pourvoir: France entière. CRP-Assurance vous ouvre les portes d'une carrière passionnante et lucrative en tant que Mandataire Intermédiaire d'Assurance (MIA) de niveau 3. Après une première expérience réussie en tant qu'apporteur d'affaires, ou si vous êtes un commercial aguerri, transformez votre potentiel en expertise : •Formation certifiante de 14h (éligible CPF) pour maîtriser toutes les facettes de l'assurance.(Obligatoire) •Accès complet à nos offres : Proposez l'intégralité de notre catalogue, du particulier au professionnel, en passant par les TNS. •Codes partenaires exclusifs : Accédez à tous nos codes de partenariat. Votre rémunération : •80% des frais de courtage que vous choisissez d'appliquer. •50% de la commission agence. •50% de la récurrence sur l'ensemble de votre portefeuille. Que vous cherchiez un complément de revenus significatif ou une reconversion à temps plein, devenez un acteur clé de l'assurance avec CRP-Assurance. Votre avenir commence ici ! Postulez dès maintenant en écrivant à contact@crp-assurance.com
Assurance Emprunteur : Pourquoi (et comment) quitter votre banque grâce à la Loi Lemoine ?
03/06/2026

Assurance Emprunteur : Pourquoi (et comment) quitter votre banque grâce à la Loi Lemoine ?

Le coût caché de votre crédit immobilier Vous avez souscrit un crédit immobilier et, comme la majorité des Français, l'assurance emprunteur associé...

Le coût caché de votre crédit immobilier Vous avez souscrit un crédit immobilier et, comme la majorité des Français, l'assurance emprunteur associée a été celle proposée par votre banque. Si cette solution semble la plus simple au moment de l'achat, elle est rarement la plus avantageuse. Le coût de cette assurance peut représenter jusqu'à un tiers du coût total de votre crédit ! Heureusement, la Loi Lemoine a révolutionné le marché, vous offrant la liberté de choisir et de changer d'assurance emprunteur à tout moment. Chez CRP-Assurance, votre courtier indépendant, nous vous expliquons pourquoi et comment en profiter. La Loi Lemoine : Une révolution pour les emprunteurs Avant la Loi Lemoine, changer d'assurance emprunteur était un parcours semé d'embûches, souvent limité à la première année du prêt ou à la date anniversaire. Depuis le 1er septembre 2022 pour les nouveaux prêts et le 1er septembre 2023 pour tous les contrats en cours, la Loi Lemoine a simplifié cette démarche de manière drastique [1]. "La loi n° 2022-270 du 28 février 2022 pour un accès plus juste, plus simple et transparent au marché de l'assurance emprunteur, dite loi Lemoine, permet à tout emprunteur de résilier à tout moment et sans frais son contrat d'assurance emprunteur, sans attendre la date anniversaire du contrat." Ce que cela signifie pour vous : -Résilier à tout moment : Plus besoin d'attendre la date anniversaire. Vous pouvez changer d'assurance dès que vous trouvez une offre plus intéressante. -Sans frais ni pénalités : La résiliation est gratuite et votre banque ne peut pas vous imposer de frais pour ce changement. -Un droit universel : Cette loi s'applique à tous les crédits immobiliers, qu'ils soient neufs ou anciens. Pourquoi changer d'assurance emprunteur ? Les avantages concrets Les raisons de changer sont multiples et souvent très avantageuses pour votre budget : 1. Des économies substantielles Les contrats bancaires sont souvent standardisés et ne tiennent pas compte de votre profil individuel. Un courtier indépendant comme CRP-Assurance peut vous trouver une assurance sur mesure, avec des garanties équivalentes (voire supérieures) pour un coût bien inférieur. Les économies peuvent se chiffrer en milliers d'euros sur la durée de votre prêt. 2. Des garanties adaptées à votre profil Votre situation a évolué ? Vous avez arrêté de fumer, changé de profession, ou votre état de santé s'est amélioré ? Une assurance externe peut mieux refléter votre profil actuel et vous offrir des tarifs plus justes. De plus, la Loi Lemoine a supprimé le questionnaire de santé pour certains emprunteurs [1], facilitant l'accès à l'assurance pour tous. 3. Une meilleure couverture Parfois, les contrats bancaires peuvent présenter des exclusions ou des limites de garanties. Un courtier vous aidera à dénicher des contrats avec une couverture plus étendue, notamment pour les sports à risque, les maladies spécifiques ou les professions exigeantes. 4. L'expertise d'un professionnel indépendant Votre courtier en assurance emprunteur est votre allié. Il compare pour vous les offres de dizaines de compagnies (April, Solly Azar, Néoliane, Digital Insure, etc.) [2] pour vous garantir le meilleur contrat au prix le plus juste, en toute objectivité. Comment changer d'assurance emprunteur avec la Loi Lemoine ? La démarche est simple, surtout avec l'accompagnement d'un expert : -Contactez votre courtier CRP-Assurance : Nous réalisons un audit gratuit de votre situation et de votre contrat actuel. Nous recherchons pour vous les meilleures offres du marché, avec des garanties au moins équivalentes à celles de votre contrat bancaire. -Recevez votre nouvelle offre : Nous vous présentons une ou plusieurs propositions adaptées à votre profil et à votre budget. -Signez le nouveau contrat : Une fois votre choix fait, vous signez le nouveau contrat d'assurance. -Informez votre banque : Vous envoyez une demande de substitution à votre banque, accompagnée du nouveau contrat. La banque dispose de 10 jours ouvrés pour vous répondre. En cas de refus, elle doit le justifier. -Profitez de vos économies : Une fois la substitution acceptée, votre nouvelle assurance prend le relais et vous commencez à réaliser des économies. Conclusion : Reprenez le contrôle de votre assurance emprunteur La Loi Lemoine est une opportunité formidable de reprendre le contrôle sur le coût de votre crédit immobilier. Ne laissez plus votre banque décider pour vous. En faisant appel à un courtier indépendant comme CRP-Assurance, vous vous assurez un accompagnement personnalisé, une expertise reconnue et la garantie de trouver l'offre la plus avantageuse pour votre situation. Prêt à faire des économies ? Contactez CRP-Assurance dès aujourd'hui pour un audit gratuit et sans engagement !
1 2 Suiv. ->
 Appeler  E-mail  Devis